Фінансове становище багатьох українських домогосподарств залишається напруженим: значна частина громадян змушена використовувати кредитні кошти для придбання товарів першої необхідності або шукати додаткові джерела заробітку. При цьому способи управління особистими фінансами різняться залежно від статі, віку, регіону проживання, типу населеного пункту та рівня доходів. Про це повідомляють Dengi.ua з посиланням на дані опитування «Слово і діло».
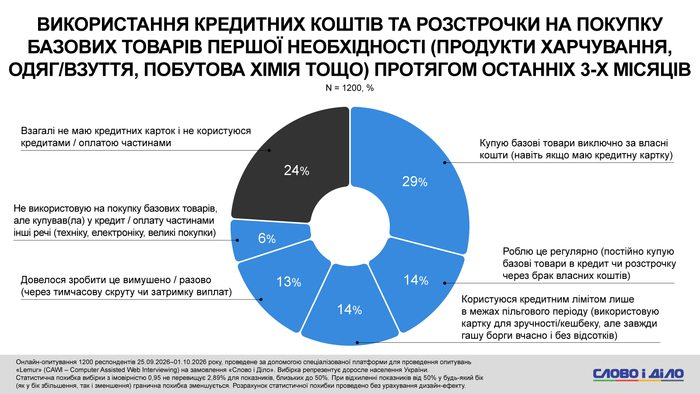
Згідно з результатами дослідження, 53% респондентів обходяться без позик під час купівлі продуктів харчування, одягу, взуття, побутової хімії та інших базових товарів. З них 29% оплачують такі покупки виключно власними коштами, а 24% не мають банківських кредитних продуктів або принципово ними не користуються.
Водночас 27% опитаних вдаються до кредитів та послуг відстрочки платежів, щоб покрити брак грошей. Для 14% позики стали регулярним способом фінансування повсякденних витрат через постійний дефіцит коштів. Ще 13% використовують кредити як тимчасову фінансову підтримку у разі виникнення непередбачених труднощів або затримок доходів.
Решта 20% респондентів використовують позикові кошти переважно з практичних міркувань. Зокрема, 14% використовують кредитні ліміти заради зручності або отримання кешбеку, не виходячи за межі пільгового періоду. Ще 6% оформлюють позики виключно для купівлі дорогих товарів тривалого користування, зокрема побутової техніки та електроніки.
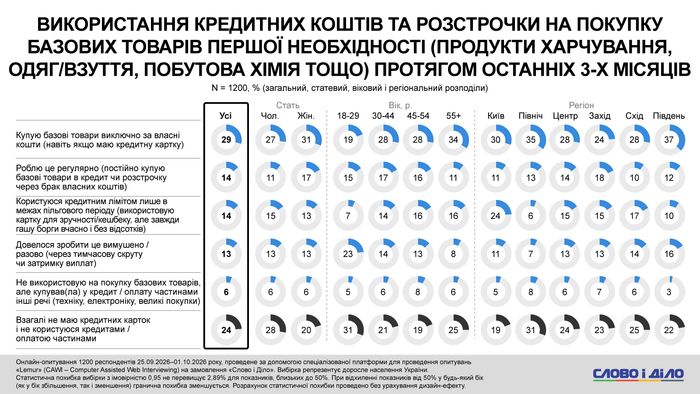
Фінансові звички чоловіків і жінок відрізняються. Жінки частіше за чоловіків змушені регулярно купувати товари першої необхідності в кредит або в розстрочку через брак власних коштів: 17% проти 11%. При цьому серед чоловіків вища частка тих, хто не має кредитних карток або не користується подібними фінансовими інструментами, — 28% проти 20% серед жінок.
Вік також впливає на способи оплати повсякденних покупок. Серед молоді віком 18–29 років лише 19% купують товари першої необхідності виключно за власні гроші. Ця категорія рідше за інших використовує пільговий період для отримання кешбеку або заради зручності — відповідний показник становить 7%. Разом з тим 23% молодих респондентів стикалися з необхідністю одноразово позичати гроші через тимчасові труднощі, тоді як у середньому по вибірці таких 13%. Крім того, 31% молоді не мають кредитних карток проти 24% серед усіх опитаних.
У віковій групі 30–44 років частіше зустрічається регулярне використання кредитів для покриття повсякденних витрат: 17% проти 14% загалом. Серед респондентів віком 45–54 роки, навпаки, зафіксовано найвищий рівень охоплення банківськими продуктами: кредитних карток немає лише у 19%.
Люди віком від 55 років частіше за інших оплачують необхідні покупки виключно власними коштами — 34% проти 29% у середньому. Вони також рідше вдаються до запозичень через фінансові труднощі: 8% користуються кредитами в окремих випадках, а 11% роблять це регулярно. Така модель поведінки може бути пов’язана з більш консервативним ставленням до фінансів та небажанням брати на себе боргові зобов’язання.
Регіон проживання також позначається на фінансових звичках населення. У Києві 24% опитаних використовують кредитний ліміт у межах пільгового періоду заради зручності або кешбеку. Це суттєво вище за загальнонаціональний показник у 14%. Водночас у столиці нижча частка громадян без кредитних карток — 19% проти 24% загалом.
На Півночі та Півдні частіше купують товари першої необхідності за власні кошти: відповідні показники становлять 35% і 37% при середньому значенні 29%. При цьому на Півночі зафіксовано найвищу частку респондентів, які не мають кредитних карток, — 31%.
На Заході країни регулярне кредитування базових потреб через брак грошей поширене дещо сильніше, ніж у середньому по Україні: 18% проти 14%. На Сході частіше раціонально використовують пільговий період за кредитами — 17%. У Центральному регіоні показники загалом відповідають загальнонаціональним тенденціям.
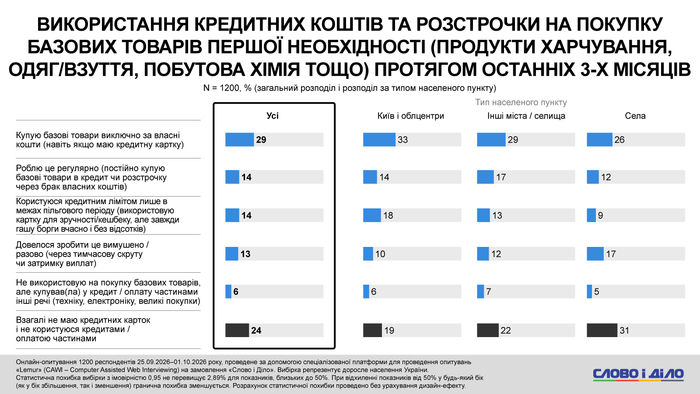
Тип населеного пункту також визначає ставлення до позикових коштів. У Києві та обласних центрах 33% опитаних купують товари першої необхідності виключно за власні гроші. У містах, що не є обласними центрами, та селищах цей показник становить 29%, а в селах — 26%.
Мешканці невеликих міст і селищ частіше за інших регулярно оформлюють кредити для покриття повсякденних витрат через брак коштів: 17% проти 14% у середньому та 12% у сільській місцевості. Використання пільгового періоду заради зручності або кешбеку, навпаки, скорочується у міру зменшення розміру населеного пункту: з 18% у великих містах до 13% у невеликих містах і селищах та 9% у селах.
При цьому частка тих, хто одноразово залучає позикові кошти через тимчасові фінансові труднощі або затримку виплат, збільшується з 10% в обласних центрах до 12% у невеликих містах і 17% у сільській місцевості. Аналогічна тенденція спостерігається серед громадян, які не мають кредитних карток: їхня частка становить 19% у великих містах, 22% у невеликих містах і селищах та 31% у селах.
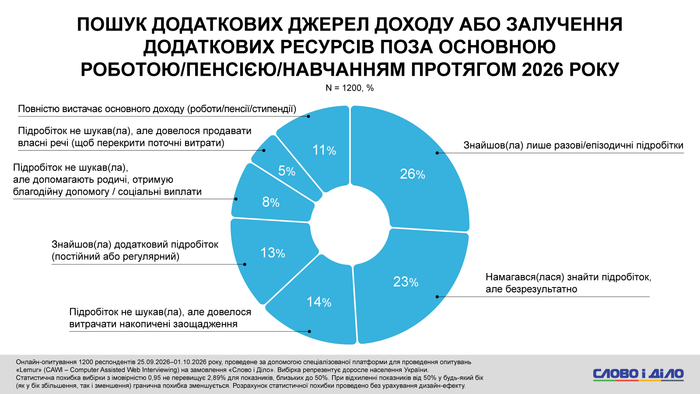
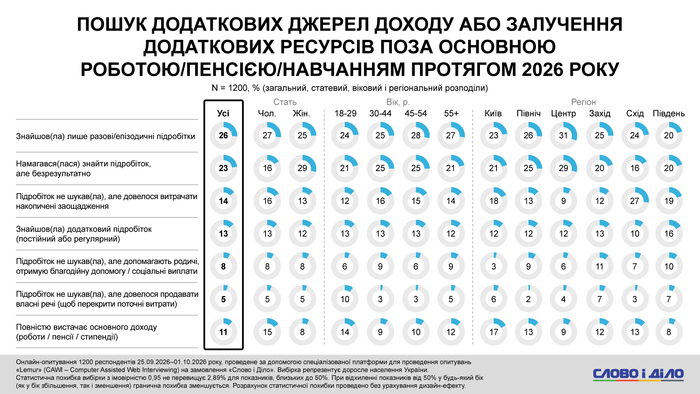
Окрема частина дослідження присвячена пошуку додаткових джерел доходу. Отримані дані вказують на значне фінансове навантаження на домогосподарства: лише 11% респондентів заявили, що їм вистачає основної зарплати, пенсії чи стипендії і вони не потребують додаткових заробітків або використання інших ресурсів.
Протягом 2026 року 26% опитаних змогли знайти лише разові або епізодичні підробітки. Ще 23% намагалися влаштуватися на додаткову роботу, однак не досягли результату. Постійний або регулярний додатковий заробіток вдалося знайти 13% респондентів.
Деяким громадянам довелося компенсувати брак доходів за рахунок інших джерел. Так, 14% не шукали підробітку, але витрачали раніше накопичені заощадження. Ще 8% покладалися на допомогу родичів, благодійних організацій або соціальні виплати. Найскладніша ситуація склалася у 5% опитаних, яким довелося продавати власні речі, щоб покрити поточні витрати.
Аналіз за статтю виявив істотні відмінності в можливостях працевлаштування. Жінки майже вдвічі частіше за чоловіків безуспішно намагалися знайти підробіток протягом 2026 року: 29% проти 16%. Чоловіки, у свою чергу, частіше повідомляли, що можуть повністю забезпечувати себе за рахунок основного доходу, — 15% проти 8% серед жінок.
Серед молодих людей віком 18–29 років продаж особистих речей для покриття повсякденних витрат траплявся у два-три рази частіше, ніж в інших вікових категоріях. До цього способу вдавалися 10% представників молоді проти 3–5% в інших групах. Разом з тим 14% молодих респондентів зазначали, що основного доходу їм вистачає. Для порівняння, у віці 30–54 років цей показник становив 9–10%.
Регіональні відмінності у пошуку додаткових доходів свідчать про те, що фінансові стратегії населення суттєво залежать від місцевих умов. У Києві зафіксовано найвищий рівень матеріальної самостійності: 17% мешканців столиці можуть обійтися основним доходом при середньому показнику 11%. При цьому 18% киян витрачали накопичені раніше кошти, не намагаючись знайти підробіток. Залежність від допомоги сім’ї, благодійності та соціальних виплат у столиці мінімальна — 3%.
На Сході частка респондентів, які використовують заощадження для покриття поточних витрат, сягає 27%, а на Півдні становить 19%. При цьому на Півдні постійну додаткову роботу частіше знаходили 16% опитаних, однак частка тих, кому вистачає основного доходу, виявилася найнижчою в країні — 8%.
У Центральному регіоні заощадження витрачали найрідше — у 9% випадків. Однак тут найпоширенішими є спроби знайти додатковий заробіток, які нерідко виявляються безуспішними: 29% не змогли знайти підробіток, а 31% отримали лише разові замовлення. На Заході частіше покладалися на допомогу оточуючих і соціальні виплати — 11%. На Півночі рідше вдавалися до продажу особистого майна: цей показник становив 2% проти 7% на Заході та Півдні.
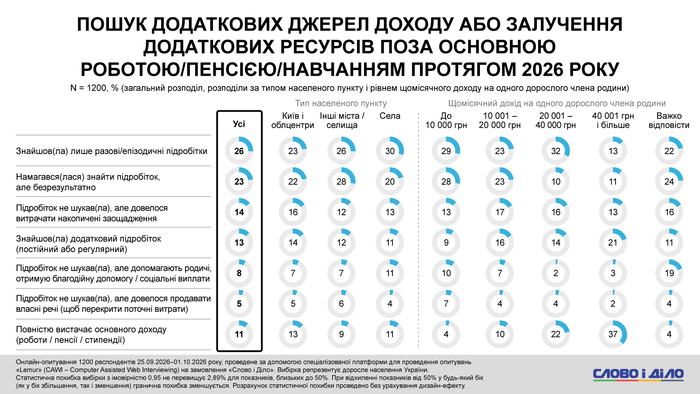
Місце проживання впливає й на стабільність додаткового заробітку. Частка громадян, яким протягом 2026 року вдалося знайти лише разові або епізодичні підробітки, зростає від Києва та обласних центрів, де вона становить 23%, до невеликих міст і селищ із показником 26%. У сільській місцевості частка таких респондентів сягає 30%.
У містах, що не є обласними центрами, та селищах найчастіше стикалися з невдалими спробами знайти додаткову роботу — 28% опитаних. У великих містах цей показник становив 22%, а в селах — 20%. При цьому мешканці сільської місцевості частіше зверталися до зовнішніх джерел підтримки: допомоги родичів, благодійності або соціальних виплат. На таку підтримку покладалися 11% сільських мешканців проти 7% у містах.
Істотну роль відіграє й рівень доходів на одного дорослого члена домогосподарства. Серед громадян із доходом менше 10 тис. грн фінансова самостійність за рахунок основного заробітку зафіксована лише у 4%. У групі з доходом 10–20 тис. грн цей показник зростає до 10%, при доході 20–40 тис. грн — до 22%. Серед найбільш забезпечених респондентів із доходом понад 40 тис. грн частка сягає 37%.
У найменш забезпеченій категорії найпоширенішими є лише разові підробітки (29%) та безрезультатні спроби знайти додатковий заробіток (28%). Постійний додатковий дохід мають лише 9% представників цієї групи.
Серед респондентів із доходом 10–20 тис. грн 16% змогли знайти постійний підробіток, а 17% витрачали заощадження. У категорії з доходом 20–40 тис. грн найвища частка тих, кому вдалося отримати разові додаткові заробітки, — 32%. При цьому безуспішний пошук роботи відзначався лише у 10%, а залежність від допомоги оточуючих була мінімальною — 2%.
Найзабезпеченіші громадяни частіше отримують регулярний додатковий дохід: такий варіант зазначили 21% опитаних із доходом понад 40 тис. грн проти 13% у середньому по вибірці. Водночас вони рідше вдаються до епізодичних підробітків (13%) та соціальної допомоги (3%). Ці результати можуть свідчити про те, що для цієї категорії додатковий заробіток частіше стає способом використати власні професійні навички, а не вимушеним заходом для покриття базових потреб.
Нагадаємо, Dengi.ua повідомляли про те, як після подорожчання пального українці почали економити на поїздках.
Водночас Dengi.ua писали, що Володимир Зеленський і Валерій Залужний очолили свіжий президентський рейтинг.